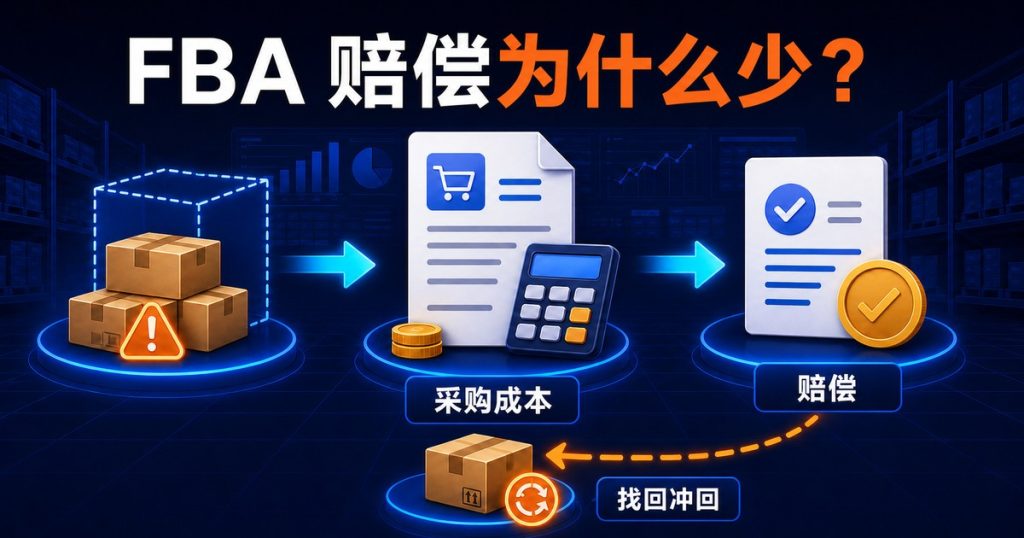
你的 FBA 库存丢了 20 件,每件售价 18 美元,后台最终却没有按 360 美元赔偿;过了一段时间,原本已经出现的赔偿又被冲回。很多卖家的第一反应是“Amazon 少赔了”或“同一批货扣了两次”。
这两个现象不一定是系统算错。真正容易混淆的是:调查确认、赔偿数量、估值基础、结算入账和后续撤销是五个不同事件。只看商品售价或 Case 结果,无法完成赔偿对账。
先给结论:
客户下单前发生的符合条件的 FBA 丢失或损坏,当前美国站政策主要按商品采购成本估值,不默认按售价、利润或完整到岸成本赔偿。已经赔偿的商品若后来被找到并退回库存,原赔偿可以被撤销。正确做法是把丢失、赔偿、找回、撤销和结算交易放进同一条事件链,计算最终净赔偿。
先判断发生在客户下单前还是下单后
Amazon 美国站现行公开政策把赔偿计算分成两大类:
| 事件节点 | 常见场景 | 当前政策的主要估值方向 |
|---|---|---|
| 客户下单前 | 发往 Amazon 的货件、运营中心操作、移除过程中的丢失或损坏 | 商品采购成本 |
| 客户下单后 | 买家退货相关的丢失或损坏 | 原始订单的退款/换货金额或相应折扣销售价格,再扣除适用费用 |
因此,同样叫“FBA 赔偿”,计算基础也可能不同。不要把入仓少收、仓内丢失、买家退货和移除订单全部套进“采购成本 × 数量”这一条公式。
如果事件源于买家退款或换货,应先按《Amazon FBA 退款后商品去哪了?》连接退款、实物退回、库存增减和结算,再判断是否真正缺少赔偿。
如果问题还停留在“货件到底有没有少收、证据够不够”,应先完成 FBA 入仓数量差异调查。本篇从调查成立或系统已经产生赔偿后开始,专门处理金额与对账。
为什么赔偿不是售价,也不是完整到岸成本
美国站中文政策把采购成本解释为:从制造商、批发商或转销商采购商品的成本;如果你是制造商,则是生产商品的成本。政策同时明确,采购成本不包含运输、处理费、关税或其他费用。
做经营分析时,至少要把三种金额分开:
| 金额 | 示例 | 用途 |
|---|---|---|
| 采购成本 | 4.00 美元/件 | 客户下单前赔偿的主要估值基础 |
| 完整到岸成本 | 5.50 美元/件 | 真实库存损失和毛利分析 |
| 商品售价 | 18.00 美元/件 | 销售收入分析 |
假设 20 件商品在客户下单前符合丢失赔偿资格:
| 口径 | 计算 | 金额 |
|---|---|---|
| 采购成本 | 20 × 4.00 | 80.00 美元 |
| 完整到岸成本 | 20 × 5.50 | 110.00 美元 |
| 商品销售额 | 20 × 18.00 | 360.00 美元 |
这张表不是在预测 Amazon 一定赔 80 美元,而是在说明为什么不能拿 360 美元销售额,甚至 110 美元完整到岸成本,直接判断平台少赔。资格、事件类型、获批数量、Amazon 接受的成本资料和后续找回都会改变最终金额。
Amazon 的美国站政策更新公告说明,客户下单前的丢失或损坏自 2025 年 3 月 31 日起采用采购成本口径;当前美国站中文政策进一步明确运输、处理和关税等费用不包含在内。旧版政策中按预计销售收入或市场价格估算的段落已经被删除,不能继续当作现行规则。
没有提交采购成本,会发生什么
卖家可以在库存缺陷和赔偿门户(IDR)的“管理您的采购成本”页面提交成本。没有提供采购成本时,Amazon 可以使用自己的估算值;估算可能参考 Amazon、其他卖家和批发渠道中相似商品的采购成本。
这会出现两种常见差异:
- 你的内部采购成本是 4 美元,Amazon 估算为 3.2 美元;
- 你提交的是 5.5 美元完整到岸成本,但政策只接受其中 4 美元的采购成本部分。
提交前检查以下字段:
| 检查项 | 合格标准 |
|---|---|
| 商品身份 | 单据能对应 SKU、ASIN 或 FNSKU |
| 交易信息 | 供应商、日期、币种、数量、单价清晰 |
| 成本口径 | 不把售价、广告费、头程和关税混进采购成本 |
| 文件质量 | 真实、完整、可辨认,没有后期篡改痕迹 |
| 版本记录 | 保留提交日期、附件版本和处理结果 |
政策列出的拒绝风险包括:成本与同类商品或估算值差异过大,文件伪造、篡改或难以辨认,账户涉及欺诈或严重政策违规,以及没有新信息却反复提交更新或争议。
为什么已经发放的赔偿会被撤销
Amazon 当前政策明确保留两种撤销情形:赔偿发放错误;赔偿后商品被找到并退回库存。
例如,20 件商品先被确认丢失并产生赔偿,随后 Amazon 又找回 6 件并恢复库存。系统可能冲回与这 6 件对应的部分赔偿。此时你获得的是“14 件的净赔偿 + 6 件找回库存”,而不是“20 件赔偿 + 6 件额外库存”。
所以不要把负数交易孤立地叫作“扣款”。先查三件事:
- Inventory Ledger 是否出现同一 SKU/FNSKU 的 found 或库存调整;
- Reimbursements 中是否能通过 reimbursement ID 对应原赔偿;
- 结算交易中的负数是否属于同一事件的 reversal 或 re-evaluation。
如果确实没有找回记录、数量对不上,或撤销后净赔偿与事件结果不一致,再整理证据提出争议。
用一条事件链算净赔偿
每个丢失或损坏事件至少保存以下字段:
| 字段 | 示例 |
|---|---|
| Marketplace / event type | US / fulfillment center operations |
| Shipment、Order 或 Removal ID | 业务事件编号 |
| SKU / ASIN / FNSKU | 商品身份 |
| lost_or_damaged_qty | 20 |
| found_qty | 6 |
| reimbursed_qty | 20 |
| reimbursement_id | 赔偿记录编号 |
| sourcing_cost | 4.00 美元 |
| gross_reimbursement | +80.00 美元 |
| reversal_or_adjustment | -24.00 美元 |
| net_reimbursement | 56.00 美元 |
| settlement_date | 实际进入结算的日期 |
净赔偿直接从实际交易求和:
净赔偿 = 原始赔偿交易 + 撤销交易 + 同事件其他调整
撤销交易通常已经是负数,不要再人为减一次。对账程序应先确认金额符号,再计算净额。
不要把 Case 关闭当作现金到账
一个完整流程至少有四张记录:
| 记录 | 回答的问题 |
|---|---|
| Inventory Ledger | 库存何时丢失、损坏、找回或调整 |
| Reimbursements | Amazon 是否创建赔偿、数量与估值是多少 |
| Settlement transaction | 赔偿或撤销是否实际进入结算 |
| 内部库存与成本台账 | 公司最终剩多少库存、损失多少采购成本和到岸成本 |
Case closed 只说明工单状态发生变化,不代表赔偿已经结算;Reimbursed 也不代表以后不会找回和冲回。只有结算交易能确认现金入账,只有把后续调整合并后,才能得到最终净赔偿。
赔偿到账后还应与 FBA 资金周转和现金流 一起核对。未被政策覆盖的头程、关税和预期利润属于经营损失或保险缺口,不应伪装成 Amazon 应赔金额。
每月做一次六步复核
- 从 Inventory Ledger 找出丢失、损坏、找回和库存调整;
- 按商品身份、事件日期和业务 ID 连接 Reimbursements;
- 用 reimbursement ID 连接结算交易;
- 将 reversal、found inventory 和 re-evaluation 合并回原事件;
- 对比 Amazon 接受的采购成本与内部采购成本;
- 对无法解释的差异,在当前 Seller Central 显示的期限内提交争议。
美国站当前公开政策还写明,单件商品最高赔偿金额为 5,000 美元;价值更高的商品应考虑第三方保险。站点、赔偿窗口和页面名称会变化,不要把美国站金额上限或某类事件的截止日复制到所有站点,执行时以对应 Marketplace 的当前政策和 UI 为准。
最后给一张排查表
| 现象 | 先检查什么 | 常见解释 |
|---|---|---|
| 赔偿低于售价 | 事件发生在下单前还是下单后 | 下单前通常不是按售价赔 |
| 赔偿低于内部到岸成本 | 是否把头程、关税计入了内部成本 | 这些费用不属于采购成本口径 |
| Amazon 估值偏低 | IDR 是否有已接受的采购成本 | 未提交时可能使用估算值 |
| 出现负数赔偿交易 | 是否有 found inventory 或 re-evaluation | 原赔偿可能被部分或全部撤销 |
| Case 已关闭但没到账 | reimbursement ID 和 settlement 是否存在 | 工单状态不等于现金结算 |
| 找回数量与冲回金额不一致 | SKU、数量、成本版本和交易符号 | 可能是部分找回、成本更新或多次调整 |
FBA 赔偿最危险的错误,不是少记一笔收入,而是把销售额、到岸成本、政策采购成本和实际结算混成同一个数字。把每笔赔偿还原成“事件—数量—成本—交易—库存”的链路,才知道 Amazon 到底赔了多少、为什么撤销,以及公司最终真正损失了什么。
赔偿金额对账前,应先用《Amazon FBA 库存为什么对不上?》在 Inventory Ledger 中确认 Lost、Found、Damaged 等库存事件;库存已找回与资金已冲回是两条需要分别核对的链。
FBA 专题导航:Amazon FBA 库存、费用、资金与对账指南,可按“资金周转 → 补货与费用 → 入仓 → 库存状态 → 赔偿对账”继续阅读。
避免混淆:库存赔偿与退货处理费有不同的触发条件和证据链。后者应按三个月发货队列与类目阈值核对,详见Amazon FBA 退货处理费与 Return Insights。
不要把 Returnless 自动当成赔偿:无需退回退款与 FBA reimbursement 是两个判断。先确认是否存在 Amazon 责任事件,再用FBA Returnless Resolutions 指南记录退款、退货结果和库存事件。
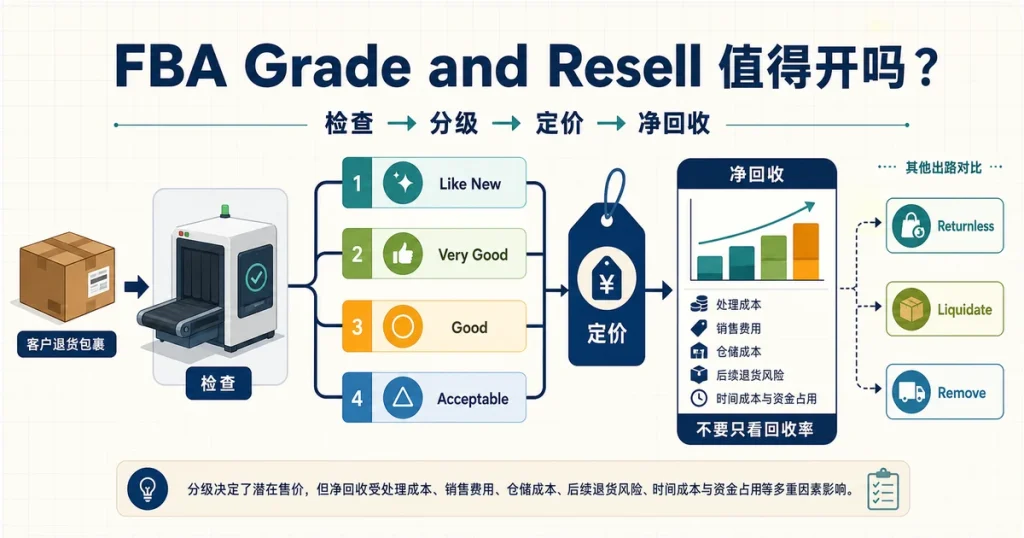
二手转售与赔偿分开:Grade and Resell 处理费、Used 售价和分级失败不等于 Amazon 应赔金额。先还原责任事件,再用FBA Grade and Resell 决策指南核对第二轮销售。